证券估值的行业驱动力量 煤化工与煤炭行业的深层逻辑
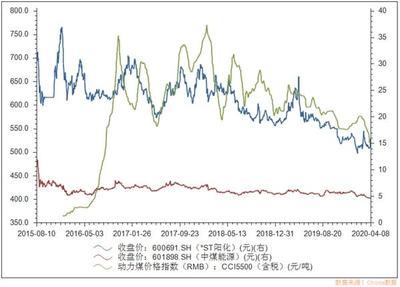
在资本市场中,行业驱动力量是塑造证券估值核心逻辑的关键变量。对于煤化工与煤炭行业而言,其估值不仅仅取决于短期的商品价格波动,更深受资源禀赋、产业政策、技术迭代、产业链协同以及宏观周期等多重因素的综合影响。理解这些驱动力量,才能把握该板块内在的价值锚点。
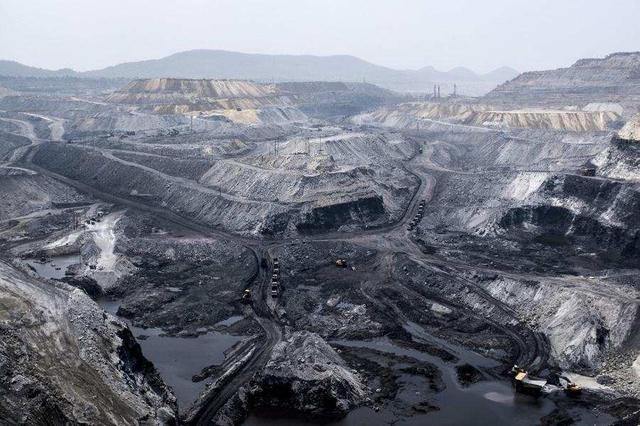
一、煤炭:从周期底部到价值重估的推力
煤炭行业的估值逻辑长期以“周期资源品”为核心框架,但近年来发生了显著的结构性变化。
第一,供给刚性约束是贯穿煤炭估值的中期主线。在碳达峰、碳中和目标下,煤炭新建产能审批严格,落后产能持续退出,行业固定资产投资连年低位。这种供给侧的“天花板”效应使得煤价中枢较以往周期更为稳定,且具备较强的底部支撑。当市场意识到供给难以快速释放时,煤炭企业的长期盈利预期被系统性上修,估值随之从“纯周期”向“类公用事业”切换,静态市盈率逐步抬升。
第二,需求的相对刚性同样不容忽视。尽管新能源替代加速,但火电调峰需求、钢铁与建材等工业需求依然构成煤炭消费的基本盘。尤其在极端天气频发、水电出力波动时,火电的兜底作用进一步凸显,动力煤需求的季节性弹性成为短期估值的催化因素。
第三,高股息与现金流安全垫正成为煤炭股估值的重要锚点。头部煤企资本开支需求有限,现金流充沛,普遍具备高比例分红能力。在利率中枢下行的背景下,稳定的高股息率吸引长期资金配置,赋予煤炭资产类债券属性,从而在传统周期估值框架之外形成新的定价逻辑。
二、煤化工:从煤炭到高附加值材料的价值链重塑
煤化工行业是煤炭价值链延伸的重要方向,其估值驱动力量则更为复杂,兼具资源属性与化工制造属性。
其一,油价与煤价的相对比价是衡量煤化工经济性的核心指标。当原油价格高企而煤价相对温和时,煤制烯烃、煤制油、煤制乙二醇等路线的成本优势显著扩大,相关企业的盈利预期与估值弹性迅速增强;反之则受到压制。因此,煤化工板块常被视为“油价的影子股”,其估值往往与国际油价走势形成阶段性共振。
其二,技术突破与项目投产周期直接决定成长溢价。新型煤气化技术、催化合成工艺的进步,能够显著降低单位产品的煤耗、水耗与碳排放,进而提升项目内部收益率。对于具备规模化、技术领先优势的龙头企业,市场更愿意给予技术示范效应和产能扩张带来的成长性估值,传统周期属性被部分熨平。
其三,政策与环保约束成为双刃剑。一方面,碳排放控制与用水指标收紧,抬高了新增项目门槛,抑制了行业无序扩张,利好存量先进产能的盈利稳定性;另一方面,政策对于煤炭精深加工与新材料领域的鼓励,如可降解塑料、高端聚烯烃等方向,引导煤化工估值向“化工新材料”靠拢,动态市盈率获得额外的科技成色支撑。
三、互联视角:产业链协同放大估值弹性
煤炭与煤化工并非割裂的板块,其估值联动往往通过产业链利润分配来实现。
当煤价上涨时,纯煤炭采掘企业受益于量价齐升,现金流迅速改善;但煤化工企业如果无法同步提价或提高效率,利润则被挤压估值承压。反过来,当煤炭价格处于合理区间且化工品价格上行,煤化工一体化企业——尤其是那些拥有煤炭资源配套的化工巨头,将同时享受原料成本优势和产品毛利扩张,获得戴维斯双击,估值弹性远高于单一环节企业。
长协煤机制与市场化煤价的博弈也深刻影响双板块估值的走势。长协煤履约率提升使得煤化工企业原料成本透明度增强、价格波动阶段性趋缓,有助于减少业绩不确定性,巩固估值的稳定性。而对于煤炭企业而言,长协占比不同使得其定价弹性分化,市场更青睐长协比例较低的弹性标的。
四、
煤炭行业的估值驱动力已从单纯的产品价格波动转向供给刚性、高股息、能源安全与周期韧性并举的多维框架;煤化工的估值逻辑根植于油价-煤价映射、技术演进与环保外生约束,并在向化工新材料领域蝶变。而产业链一体化、政策顶层设计与全球能源格局变动则将持续牵引这两个板块证券估值的中长期重心。在构建投资框架时,唯有穿透价格表象,置身于产业逻辑与现金流的底层力量中,方能识别真正具备估值重塑潜力的细分维度与领军企业。随着能源转型与高端制造的深入推进,煤化工与煤炭的估值叙事仍将被不断重新书写,驱动因子相互交织与切换的复杂图景,将是资本市场对该领域保持深度研究和精细定价的长期课题。
如若转载,请注明出处:http://www.8881ab.com/product/41.html
更新时间:2026-09-19 04:04:22